

كثير من العاملين حول جامعة الملك عبدالعزيز وأسرهم يعيشون في سكن مستأجر لسنوات، ثم يأتي يوم يسألون فيه: لماذا ندفع إيجاراً لا يتحول إلى ملك؟ ومن هنا يبدأ البحث عن شقق تمليك بالقرب من جامعة الملك عبدالعزيز. لكن الانتقال من الإيجار إلى التمليك قرار مالي ونظامي كبير، لا يُحسم بالإعجاب بشقة قريبة من الجامعة، بل بخطة تبدأ من الحساب وتنتهي بالإفراغ والاستلام.
يتناول هذا المقال الموضوع من زاوية التملك: كيف تقارن بين الإيجار والتمليك بحساب منصف، وكيف تحدد ميزانيتك وقدرتك على التمويل، وما الذي تفحصه في الشقة والوثائق، وكيف تحمي نفسك من الأخطاء الشائعة. ولا نذكر هنا أرقام أسعار أو إيجارات لأننا لا نملك مصدراً حديثاً موثقاً لها، بل نعطيك معادلات وأسئلة تطبّقها على أرقامك أنت.
لماذا يفكر محيط الجامعة في التملك؟
بحسب ما تنشره الموسوعة السعودية، تأسست جامعة الملك عبدالعزيز عام 1387هـ (1967م) وأصبحت حكومية عام 1391هـ (1971م)، ويمتد مقرها في جدة في مواقع منها السليمانية والرحاب والمرجان، ولها مستشفى جامعي ومستشفى للأسنان. وهذه الاستمرارية الطويلة للمؤسسة تجعل الحركة حولها مستمرة، وتدفع كثيراً من العاملين فيها إلى التفكير في الاستقرار القريب من عملهم.
غير أن الاستمرارية لا تعني ضمان ارتفاع قيمة العقار ولا ضمان عائد إيجاري. فالقيمة تتأثر بجودة المبنى والموقع الدقيق والمواقف وحالة السوق، ولهذا لا تبنِ قرارك على اسم المؤسسة وحده.
الخطوة الأولى: حسبة الإيجار مقابل التمليك بإنصاف
لا تقارن بين قسط الشراء وإيجارك الحالي فقط، فهذا حساب ناقص. المقارنة العادلة تشمل:
تكلفة الإيجار على مدى سنوات
- الإيجار السنوي الحالي، وتوقع زيادته بمرور الوقت.
- رسوم الوساطة أو التجديد إن وجدت.
- تكلفة الانتقال المتكرر إن غيّرت السكن.
تكلفة التملك على المدى نفسه
- الدفعة الأولى وما كان يمكن أن تدره لو بقيت في مدخراتك.
- القسط الشهري إن كان الشراء بتمويل، مع نسبة الربح ومدة السداد.
- رسوم الإفراغ والتوثيق وأتعاب السعي (عادةً 2.5% عند التعامل عبر وسيط).
- الصيانة السنوية ورسوم الأجزاء المشتركة.
- التأمين إن اشترطته جهة التمويل.
- قيمة الشقة المتوقعة عند البيع مع الحذر في التقدير.
ثم اسأل: بعد خمس سنوات أو سبع، أيهما كلّفني أقل، وأيهما منحني استقراراً أكبر؟ وقد يكون الجواب أن الإيجار أنسب لك إن كنت تتوقع الانتقال قريباً، وأن التملك أنسب إن كنت ستبقى سنوات طويلة. والحساب الدقيق يحتاج أرقامك الفعلية، ولا يصلح لهذا المقال أن يفترضها.

الخطوة الثالثة: ما معنى القرب الذي يستحق أن تدفع من أجله؟
القرب من الجامعة ميزة، لكنها ميزة لها ثمن. حدّد ما تقصده:
- القرب من بوابة أو مبنى محدد: الجامعة كبيرة، والقرب من بوابة لا يعني القرب من كليتك أو مستشفاها.
- زمن الوصول وقت الذروة: اختبره صباحاً وظهراً وفي الإجازات.
- القرب من مدارس الأبناء والخدمات: فهو يؤثر في يومك أكثر من القرب من الجامعة أحياناً.
- سهولة الوصول إلى الطرق الرئيسية: إن كنت تتنقل خارج المنطقة.
واحسب «قيمة الوقت» في قرارك: دقائق توفرها يومياً تعني ساعات في الشهر، لكن لا تدفع علاوة مبالغاً فيها مقابل دقائق قليلة. وللمقارنة بين أنماط القرب من الخدمات، راجع شقق للبيع قريبة من الخدمات والمولات.
الخطوة الرابعة: اختر نوع الشقة بحسب خطتك الطويلة
إن كنت ستسكن سنوات طويلة
فضّل وحدة بتوزيع عائلي وخصوصية وهدوء، ومواقف كافية، وضمانات واضحة. وتجد نماذج في شقق للعوائل في مشروع 138.
إن كنت تنوي الانتقال بعد سنوات قليلة
فكّر في سهولة إعادة البيع: وحدة متوسطة المساحة عملية التوزيع في مبنى جيد الإدارة تجذب شريحة واسعة من المشترين.
إن كنت تفكر في التأجير بعد فترة
فاسأل عن شريحة المستأجرين المحتملة، وعن الأنظمة المتعلقة بالتأجير، واحسب العائد بعد الصيانة وفترات الشغور. وراجع دليل أفضل عقار استثماري في جدة لتقييم أوسع.
الخطوة الخامسة: جاهزة أم على الخارطة؟
للموظف الذي يريد الاستقرار، فالوحدة الجاهزة أقل مخاطرة: تعاين الواقع، وتختبر الضجيج والإضاءة والتنقل، وتبدأ إجراءات الإفراغ بوثائق مكتملة. وتجد خيارات في شقق جاهزة للتسليم في جدة.
أما الشراء على الخارطة فقد يمنح مرونة في الدفع، لكنه يتطلب تحققاً من ترخيص المشروع وآلية حماية الدفعات وجدول التسليم والغرامات. وينظّم هذا الجانب أنظمة وبرامج للهيئة العامة للعقار، فراجع موقعها الرسمي: الهيئة العامة للعقار.
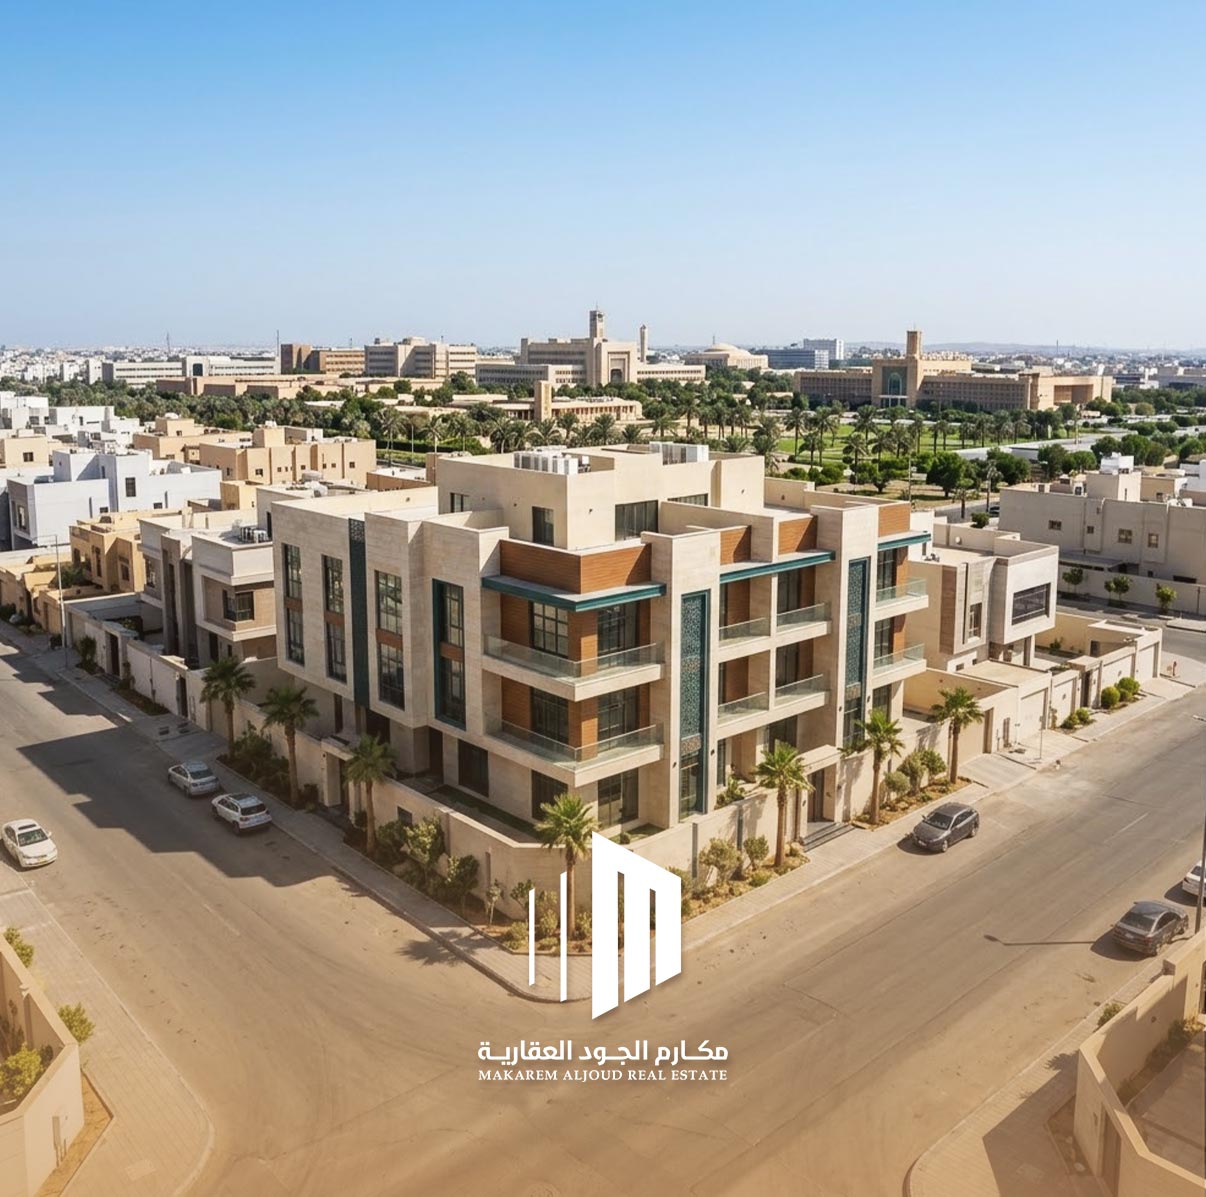
الخطوة السادسة: فحص الشقة والمبنى بعين المالك
عندما تكون مستأجراً، قد تتحمل العيوب مؤقتاً. أما حين تصبح مالكاً، فالعيوب مسؤوليتك. افحص:
- الهيكل الإنشائي: اسأل عن الضمان ومدته وشروطه مكتوبة. وتقدم مكارم الجود ضماناً على الهيكل الإنشائي يصل إلى 25 عاماً.
- العزل: للأسطح والجدران والحمامات، وابحث عن بقع رطوبة أو آثار تسرب.
- السباكة والكهرباء: ضغط المياه وتصريف الأحواض ولوحة التوزيع.
- التكييف: نوعه وحالته وتكلفة تشغيله.
- المصاعد: جودتها وعقد صيانتها.
- النوافذ: عزل الصوت والحرارة، وهي ذات أهمية قرب المناطق النشطة.
- المواقف: عددها ونوع ملكيتها. راجع شقق بمواقف سيارات.
وإن كانت الشقة قديمة، فاحسب ميزانية تجديد واقعية قبل مقارنتها بشقة حديثة.
الخطوة السابعة: الوثائق التي تحمي ملكيتك
قبل أي دفعة، اطلب وراجع:
- الصك: مطابقة اسم المالك والمساحة، وخلوّه من الرهون والقيود.
- رخصة البناء وتطابق المبنى معها.
- شهادة الإشغال أو ما يثبت إتمام البناء.
- مخطط الوحدة والمساحة الصافية.
- إثبات سداد فواتير الخدمات حتى تاريخ الإفراغ.
- العقد ببنود السعر والدفع والتسليم والضمان والغرامات والإلغاء.
وإن غمض عليك شيء، فاستشر مختصاً نظامياً قبل التوقيع. وتذكّر أنك لا تُعد مالكاً رسمياً قبل إتمام الإفراغ والتسجيل النظامي، مهما دفعت من مبالغ.
الخطوة الثامنة: مراحل التملك وزمنها
لتتجنب التسرع والتأخر معاً، فكّر في جدول تقريبي:
- التحضير المالي: تحديد الميزانية والتواصل مع جهات التمويل إن لزم.
- البحث والمعاينة: معاينة ثلاث إلى خمس وحدات في أوقات مختلفة.
- المقارنة والتفاوض: جدول مقارنة، ثم تفاوض مبني على بيانات.
- مراجعة الأوراق والعقد: قبل أي دفعة كبيرة.
- الحجز والتمويل: توقيع العقد وإجراءات التمويل إن وجدت.
- الإفراغ والاستلام: نقل الملكية رسمياً، ثم الاستلام بمحضر مفصل.
وقد تتفاوت المدة بحسب نوع الشراء وظروف التمويل، فلا تلتزم بمواعيد غير واقعية.
معادلة نقطة التعادل: متى يصبح التملك أوفر من الإيجار؟
بدل أن تعتمد على إحساس عام، يمكنك أن تحسب نقطة التعادل بنفسك، أي المدة التي يتساوى عندها إجمالي ما تدفعه في التملك مع إجمالي ما تدفعه في الإيجار. والمعادلة مبسطة كالآتي، وهي تحتاج أرقامك الفعلية:
- اجمع تكلفة التملك السنوية: القسط السنوي أو تكلفة رأس المال إن اشتريت نقداً، مضافاً إليها الصيانة والرسوم المشتركة والتأمين.
- اطرح منها ما تستعيده إن قدّرت قيمة الشقة عند البيع بتقدير متحفظ، لا متفائل.
- قارن الناتج بإيجار السنة نفسها مع توقع زيادة معقولة في الإيجار.
- كرر الحساب لخمس وسبع وعشر سنوات لترى كيف تتغير النتيجة مع الزمن.
وهذه الحسبة توضح غالباً أن التملك يحتاج إلى مدة بقاء كافية ليظهر أثره، وأن الانتقال المبكر بعد سنوات قليلة قد يستهلك جزءاً كبيراً من الفرق بفعل رسوم الشراء والبيع. ولذلك لا تتخذ القرار إلا إذا كنت تتوقع البقاء مدة معقولة، أو إذا كانت الشقة سهلة البيع أو التأجير عند الحاجة. ولا نقدّم هنا أرقاماً جاهزة لأنها تتغير بتغير السوق وظروفك.
أسئلة تطرحها على الجهة الممولة قبل أن تلتزم
إن كنت ستعتمد على تمويل عقاري، فاطرح هذه الأسئلة واطلب الإجابات مكتوبة:
- ما نسبة الربح، وهل هي ثابتة أم متغيرة؟ وكيف تتغير إن كانت متغيرة؟
- ما مدة التمويل القصوى؟ وكيف يتغير القسط بتغير المدة؟
- ما الدفعة الأولى المطلوبة؟ وهل هناك حد أدنى؟
- ما الرسوم الإدارية والتقييم والتأمين؟ وهل هي مدفوعة مقدماً أم مجدولة؟
- هل يمكنني السداد المبكر؟ وما كلفته إن وجدت؟
- ما المستندات التي تشترطها للوحدة؟ كالصك أو شهادة الإشغال أو رخصة البناء.
- هل تمول الشقق الجاهزة والشقق على الخارطة بالآلية نفسها؟
- ما الذي يحدث إن تأخرت عن قسط؟
وقارن بين أكثر من جهة، ولا تقبل أول عرض. والقرار الأذكى أن تحدد قسطك المريح أولاً، ثم تبحث عن شقة تناسبه، لا العكس.
كيف توازن بين السعر والمساحة والموقع حول الجامعة؟
في المناطق التي ترتبط بمؤسسة كبرى، تتفاوت الأسعار بحسب القرب والمساحة وحالة المبنى. ولكي لا تُخدع بالمقارنات:
- قارن شققاً متقاربة في المساحة والعمر والدور في المنطقة نفسها.
- احسب سعر المتر على المساحة الصافية المسجلة لا المساحة الإجمالية المعلنة.
- اسأل عن صفقات فعلية حديثة لا عن أسعار معروضة فقط.
- انتبه لتاريخ الإعلان: الإعلان القديم قد لا يعكس السوق الحالي.
- قدّر قيمة ما لا يظهر في السعر: المواقف، وحالة المصعد، وجودة التشطيب، وهدوء الشارع.
وفي النهاية، الشقة الأرخص ليست الأفضل بالضرورة، والأغلى ليست الأجود بالضرورة. القيمة تتحدد بمجموع ما تحصل عليه مقابل ما تدفعه.
فن التفاوض عند الشراء بغرض التملك
أنت لا تشتري لتبيع غداً، بل لتسكن سنوات، وهذا يغير أولوياتك في التفاوض:
- ركّز على الجودة والضمانات قبل خصم السعر: وفر ضماناً مكتوباً وإصلاحات واضحة قبل الإفراغ.
- اطلب إصلاح أي عيب قبل الاستلام بدل خصم رمزي لا يغطي كلفة الإصلاح.
- اطلب تفاصيل ما يشمله البيع كالمكيفات والمطبخ والخزائن، وسجّلها في العقد.
- قدّم دفعة أولى مرنة إن كانت لديك قدرة، فقد تمنحك أفضلية.
- لا تتفاوض على الأوراق: فهي ليست قابلة للتنازل.
- وثّق كل اتفاق كتابةً قبل أي دفعة.
ولا تتعجل بسبب عرض لفترة محدودة، فالسوق فيه خيارات متعددة والقرار المتسرع هو الأكثر كلفة.
بعد الإفراغ: الاستلام والتهيئة بعين المالك
الاستلام ليس إجراء شكلياً، بل لحظة حماية حقك:
- اصطحب قائمة فحص تشمل الجدران والأسقف والأرضيات والأبواب والنوافذ والكهرباء والسباكة والتكييف.
- اختبر كل شيء فعلياً: الصنابير والإضاءة والأبواب والخزائن.
- قارن المساحات والمواصفات بما ورد في العقد.
- دوّن كل ملاحظة في محضر الاستلام ووقّع الطرفان عليه.
- اطلب جدولاً زمنياً مكتوباً لإصلاح الملاحظات.
- استلم المفاتيح والضمانات وأدلة التشغيل وأرقام الصيانة.
- انقل الخدمات باسمك: الكهرباء والمياه والإنترنت.
ثم هيّئ الشقة لتناسب نمط حياتك: تحسين عزل الصوت إن كانت قرب شارع نشط، وتنظيم التخزين، وتخصيص ركن للعمل إن كنت تعمل من المنزل أو تحضّر لمحاضراتك.
خطط الطوارئ: ماذا لو تغيرت ظروفك بعد الشراء؟
التملك التزام طويل، ولذلك فكّر في السيناريوهات غير المتوقعة:
- انتقال وظيفي: هل تستطيع تأجير الشقة أو بيعها بسهولة؟ وهل المبنى وموقعه يجذبان مستأجرين أو مشترين؟
- تغير في الدخل: هل لديك احتياطي يغطي أقساطاً لعدة أشهر؟
- تغير في حجم الأسرة: هل تتحمل الشقة التوسع أو التقلص؟
- أعطال مفاجئة: هل لديك ميزانية للصيانة الطارئة؟
ومن ينشغل بهذه الأسئلة قبل الشراء يتجنب كثيراً من القلق بعده. وهي ليست دعوة للتشاؤم، بل لاتخاذ قرار ناضج يراعي المستقبل.
ماذا عن الهدوء والزحام؟
الجامعات الكبرى تولّد حركة في أوقات محددة، ولهذا:
- اختبر الموقع صباحاً وظهراً وفي الإجازة.
- قف في غرف النوم مع إغلاق النوافذ واستمع للأصوات.
- اسأل السكان الحاليين عن الزحام والمواقف وأي مشكلات متكررة.
- انتبه لاتجاه الواجهة والشارع: شارع رئيسي أم فرعي؟
وإن كنت تفضل الهدوء، فقد يكون شارع فرعي بعيد قليلاً عن الحركة أنسب من شقة على الشارع النشط.
نصيحة أخيرة: ابدأ بالأسئلة لا بالإعلانات
قبل أن تفتح تطبيقات العقار وتتنقل بين الصور، اجلس مع أسرتك واكتب ثلاثة أشياء: كم نريد أن نبقى في هذه الشقة؟ وما القسط الذي لن يضغط علينا؟ وما الذي لا يمكن أن نتنازل عنه في الموقع والتصميم؟ فإذا أجبتم عن هذه الأسئلة بصدق، صار البحث أسهل بكثير، وصارت قدرتكم على رفض العروض غير المناسبة أعلى. فالمشتري الذي يعرف ما يريد لا ينجرف خلف «الفرصة»، بل يختار الفرصة التي تناسبه، ولو استغرق ذلك وقتاً أطول.
أخطاء شائعة عند الانتقال من الإيجار إلى التمليك
- مقارنة القسط بالإيجار فقط دون حساب بقية تكاليف التملك.
- استنزاف المدخرات في الدفعة الأولى دون احتياطي للطوارئ.
- الشراء بدافع الخوف من ارتفاع الأسعار: القرار المتسرع مكلف.
- تجاهل الأوراق والضمانات بسبب جاذبية الموقع.
- عدم اختبار الزحام والضجيج.
- الاعتماد على الطلب الأكاديمي كضمان للقيمة أو العائد.
- الشراء دون خطة خروج: ما الذي ستفعله إن تغيرت ظروف العمل أو الأسرة؟

أسئلة شائعة عن شقق التمليك قرب جامعة الملك عبدالعزيز
هل التملك أفضل من الإيجار لموظف الجامعة؟
يعتمد على مدة بقائك المتوقعة وقدرتك المالية وتكلفة الإيجار الحالي. احسب حالتك بأرقامك، ولا تعتمد على قاعدة عامة.
كيف أحدد القسط المناسب؟
اجعله قسطاً مريحاً لا يستهلك الجزء الأكبر من دخلك، واترك هامشاً للطوارئ، وقارن بين جهات التمويل.
هل الأفضل شقة جاهزة؟
الجاهزة أقل مخاطرة لمن يريد الاستقرار، والخارطة قد تمنح مرونة لكنها تتطلب تحققاً أكبر.
متى أصبح مالكاً رسمياً؟
عند إتمام الإفراغ والتسجيل النظامي، لا عند توقيع العقد الابتدائي أو دفع العربون.
ما أهم ما أراجعه في الشقة؟
الجودة الإنشائية والضمانات، والصك، وشهادة الإشغال، وعدد المواقف، ومستوى الهدوء، وتكلفة الصيانة.
الخلاصة
تكون شقق تمليك بالقرب من جامعة الملك عبدالعزيز خطوة ناجحة عندما تبدأ بحساب منصف بين الإيجار والتملك، وميزانية كاملة، وتحديد دقيق لمعنى القرب، وفحص جاد للشقة والمبنى والوثائق. اختر بالمعاينة والمقارنة لا بالاسم، ولا تلتزم بقسط يرهق أسرتك.
ابدأ مع مكارم الجود العقارية
تواصل مع فريق مكارم الجود العقارية واطلب معاينة لشقق التمليك المتاحة، واسأل عن الضمانات والمواقف وخطط الدفع قبل أن تقرر. تواصل معنا الآن ودعنا نساعدك في الانتقال من الإيجار إلى التملك بثقة.


